
Ubezpieczenie od przerwy w działalności
- Suma ubezpieczenia
- 4 000 000 zł
- roczna marża brutto
- Składka rocznie
- 6 000 zł
- przykład, 0,15% sumy
- Strata bez polisy
- 1 667 000 zł
- pięć miesięcy przerwy
Przykładowe wyliczenie przy założeniach z tekstu.
Skąd te liczby5 założeń
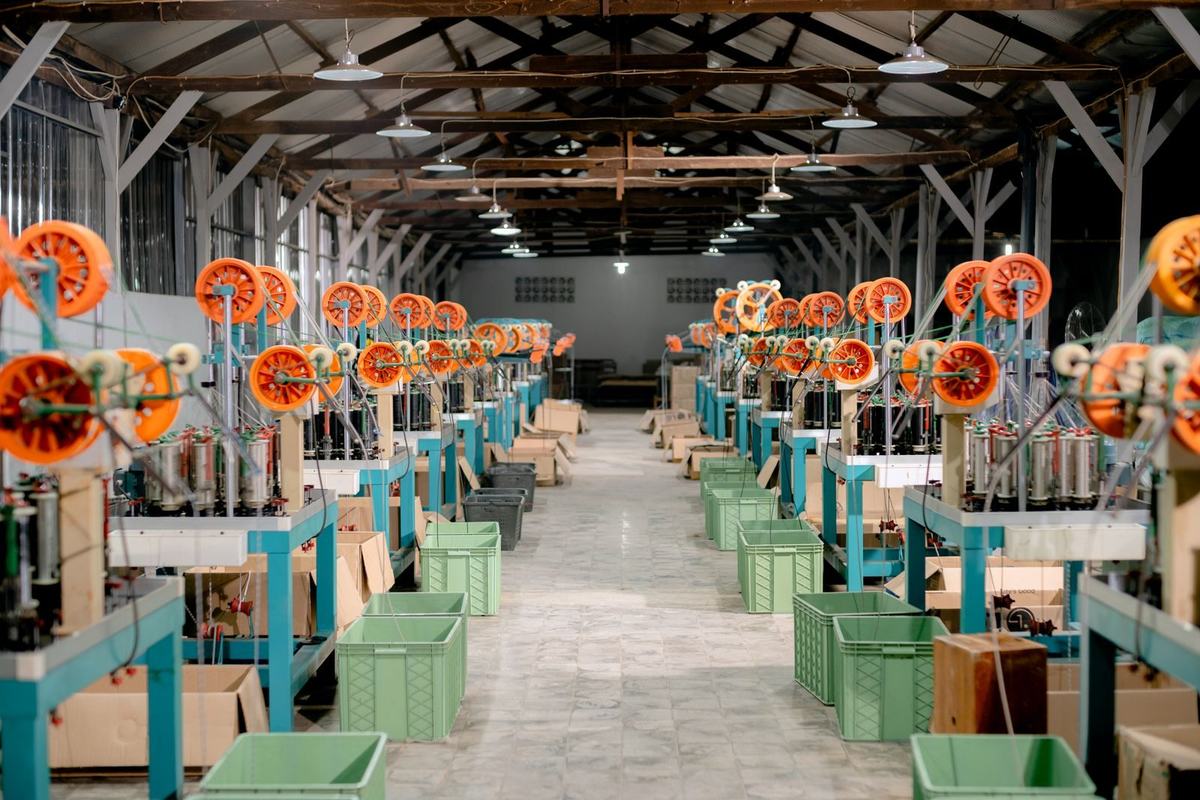
- Firma produkcyjna, około 40 osób, przychód 9 mln zł rocznie
- Materiał i inne koszty zmienne 5 mln zł, zostaje 4 mln zł marży brutto
- Marża brutto pokrywa pensje, raty, czynsze i zysk
- Przykładowa składka 0,15% sumy ubezpieczenia (stawka do wyceny u brokera)
- Pożar wyłącza produkcję na 5 miesięcy
Polisa na budynek i maszyny odbuduje halę po pożarze. Nie zapłaci pensji, rat i czynszu przez pięć miesięcy, w których firma nic nie sprzedaje. Policzyłem, ile kosztuje ubezpieczenie, które to robi, i ile kosztuje jego brak.
Pod koniec czerwca zaczyna się sezon burz, a w halach robi się gorąco. To dobra pora, żeby wyjąć z segregatora polisę i przeczytać ją do końca. Zwykle okazuje się, że firma ma ubezpieczone mury, maszyny i zapasy. Rzadziej ma ubezpieczone to, co dzieje się potem: miesiące, w których hala jest odbudowywana, a koszty biegną dalej.
W fabryce, w której przez lata prowadziłem controlling, jeden z wydziałów stanął na kilka tygodni po pożarze rozdzielni. Maszyny naprawiło ubezpieczenie majątkowe. Pensje, raty leasingów i kary za opóźnione dostawy zapłaciła firma z własnej kieszeni. Od tamtej pory przy każdej rozmowie o polisie pytam najpierw o przerwę w działalności.
Założenia
Liczę na przykładzie średniej firmy produkcyjnej. Stawki składek bardzo się różnią w zależności od branży, zabezpieczeń przeciwpożarowych i historii szkód, więc przyjmuję jedną przykładową i piszę wprost, że to tylko przykład.
- Firma produkcyjna, około 40 osób, przychód 9 mln zł rocznie.
- Materiał i inne koszty zmienne to 5 mln zł, zostaje 4 mln zł marży brutto.
- Z tej marży firma płaci pensje, raty, czynsze, energię stałą i zostaje jej zysk.
- Przykładowa składka: 0,15% sumy ubezpieczenia rocznie. Prawdziwą stawkę wyceni ubezpieczyciel albo broker.
- Pożar wyłącza produkcję na pięć miesięcy.
Co właściwie się ubezpiecza
Ubezpieczenie od przerwy w działalności, zwane też ubezpieczeniem utraty zysku, nie pokrywa zniszczonego mienia. Od tego jest polisa majątkowa. Ta druga część pokrywa skutki finansowe przerwy: zysk, którego nie zarobisz, i koszty stałe, które trzeba płacić dalej, mimo że sprzedaż stoi.
Dlatego sumę ubezpieczenia liczy się zwykle od marży brutto, a nie od przychodu. Materiału, którego nie kupujesz, nie trzeba pokrywać. Pensje, raty i czynsz trzeba. W tym przykładzie roczna marża brutto to 4 mln zł i to jest suma ubezpieczenia.
Przykładowa składka 0,15% daje 6 000 zł rocznie. To mniej więcej tyle, ile firma tej wielkości płaci miesięcznie za prąd w biurze i na oświetlenie hali.
Pięć miesięcy bez sprzedaży
Teraz scenariusz. Pożar wyłącza produkcję na pięć miesięcy: sprzątanie, ekspertyzy, odbudowa, dostawa i uruchomienie maszyn. Firma przez ten czas nie sprzedaje albo sprzedaje bardzo mało.
Marża brutto za pięć miesięcy to 4 mln zł podzielone przez 12 i pomnożone przez 5, czyli około 1 667 000 zł. Tyle firma traci, bo koszty stałe zostają, a pieniądze na nie nie przychodzą. Część kosztów da się obciąć: nadgodziny, część energii, może kilka umów czasowych. Ale ludzi, których potrzebujesz po odbudowie, nie zwolnisz, bo za pięć miesięcy nie będzie kim produkować.
Przy 6 000 zł składki rocznie polisa kosztuje przez dziesięć lat 60 tysięcy. Jedna taka szkoda jest warta prawie trzydzieści razy więcej. Rachunek nie polega na tym, czy szkoda przyjdzie. Polega na tym, czy firma przeżyje, jeśli przyjdzie.
Gdzie najczęściej są dziury
Przeczytałem w życiu sporo takich polis. Problemy powtarzają się w kilku miejscach.
Za krótki okres odszkodowania. Polisa wypłaca za określony czas od szkody, często 12 miesięcy. Przy pożarze hali z pozwoleniami, projektem i dostawą maszyn na zamówienie 12 miesięcy bywa za mało, a po odbudowie trzeba jeszcze odzyskać klientów, którzy w międzyczasie poszli gdzie indziej. Przy długich terminach dostaw maszyn rozważ 18 albo 24 miesiące.
Za niska suma. Jeśli suma ubezpieczenia jest niższa niż faktyczna marża brutto, ubezpieczyciel może wypłacić odszkodowanie proporcjonalnie zaniżone. Firma, która przez trzy lata urosła o połowę, a sumy nie zmieniła, jest niedoubezpieczona. Sumę trzeba aktualizować co roku, najlepiej przy zamknięciu roku z księgową.
Franszyza czasowa. Pierwsze dni przerwy zwykle nie są pokrywane. Kilka dni to rozsądne, ale sprawdź, ile jest w twojej polisie.
Przerwa bez szkody majątkowej. Standardowo ubezpieczenie od przerwy działa, gdy przerwa wynika ze szkody objętej polisą majątkową, na przykład pożaru, zalania czy wichury. Awaria maszyny to często osobne ubezpieczenie maszyn od awarii, z osobnym rozszerzeniem o utratę zysku. Jeśli najczęstszy powód przestojów u ciebie to awarie, a nie pożar, zapytaj właśnie o to. Jak policzyć, ile kosztuje godzina stojącej maszyny, pisałem w kwietniu w tekście o koszcie godziny przestoju.
Dostawca i odbiorca. Przerwa może przyjść z zewnątrz: pożar u jedynego dostawcy najważniejszego materiału albo u głównego odbiorcy. Część polis da się o to rozszerzyć. Dla firmy, która ma jednego dużego klienta, to bywa ważniejsze niż własna hala.
Ile to naprawdę kosztuje i kto to wyceni
Nie podaję tu stawek rynkowych, bo nie ma jednej stawki. Ubezpieczyciel patrzy na branżę, na to, co jest w hali, na instalację przeciwpożarową, na odległość do straży, na historię szkód. Te same 4 mln zł sumy mogą kosztować kilka tysięcy albo kilkanaście tysięcy złotych rocznie.
Dla właściciela, który nie ma czasu na czytanie ogólnych warunków, sensownie jest pójść do brokera i poprosić o porównanie kilku ofert z tą samą sumą, okresem i franszyzą. Bez tego porównuje się składki polis, które pokrywają co innego.
Do takiej rozmowy dobrze przyjść przygotowanym. Ubezpieczyciel zapyta o rachunek zysków i strat z ostatniego roku, o strukturę kosztów stałych, o to, ile czasu zajęłoby odtworzenie najważniejszych maszyn i czy jest gdzie przenieść produkcję w razie szkody. Ta ostatnia rzecz jest warta przemyślenia niezależnie od polisy. Firma, która ma umówioną z sąsiednim zakładem możliwość wynajęcia kilku maszyn albo części hali na czas awarii, skraca przerwę z miesięcy do tygodni. Wtedy i polisa jest tańsza, i strata mniejsza.
Przy odszkodowaniu ubezpieczyciel będzie chciał zobaczyć dokumenty: obroty sprzed szkody, koszty, które faktycznie dalej biegły, i koszty, których firma uniknęła. Dlatego księgowość prowadzona na bieżąco i miesięczne zestawienia marży to nie tylko narzędzie zarządzania. To też dowód w razie szkody. Firma, która ma wynik dopiero po zamknięciu roku, będzie się z ubezpieczycielem spierać miesiącami.
W sobotę po takiej rozmowie poszedłem na krótką trasę w Beskidy i całą drogę myślałem o tym, ile firm ma ubezpieczony każdy wózek widłowy, a nie ma ubezpieczonego czasu.
Zanim podpiszesz
- Policz z księgową roczną marżę brutto z ostatniego zamknięcia roku i porównaj z sumą ubezpieczenia w obecnej polisie.
- Oszacuj, ile miesięcy trwałaby odbudowa i rozruch po pożarze najważniejszej hali, z czasem dostawy maszyn. Na tej podstawie wybierz okres odszkodowania.
- Sprawdź, czy polisa obejmuje przerwę po awarii maszyn i po szkodzie u głównego dostawcy albo odbiorcy.
- Zapytaj o franszyzę czasową i o zasadę proporcji przy niedoubezpieczeniu.
- Zapisz termin corocznej aktualizacji sumy w kalendarzu, obok terminu zamknięcia roku.